Mehrfamilienhausversicherung Beitragsvergleich
Niedrige Beiträge und bestmöglichen Versicherungsschutz. Diese Faktoren spielen in der heutigen Zeit mit die größte Rolle für die meisten Versicherungsnehmer bei der Wahl einer Mehrfamilienhausversicherung. Aufgrund der Vielzahl am Markt existierender Versicherer gibt es neben den Leistungsunterschieden auch erhebliche Unterschiede in der anfallenden Beitragshöhe.
Daher lohnt sich immer ein Mehrfamilienhausversicherung Beitragsvergleich mit dem Sie ganz einfach die jeweilig anfallenden Beiträge online berechnen und vergleichen können. Da wir in unserem Onlinerechner neben vielen großen und bekannten Versicherungsgesellschaften auch eine Reihe von kleineren, weniger bekannten Mehrfamilienhausversicherung integriert haben, können Sie erhebliche Beitragseinsparungen erzielen, geniessen aber dennoch bestmöglichen Versicherungsschutz für Ihr Wohngebäude.
Allgemeine Informationen rund um das Gebiet Mehrfamilienhausversicherung
Sicherstellung der vertragsgemäßen Verwendung innerhalb von drei Jahren nach Eintritt des Versicherungsfalls, Nach einer Entscheidung des OLG Düsseldorf steht dem VN jedoch bei Entschädigung auf Reparaturkostenbasis bis zur Höhe des Versicherungswertes Anspruch aus der Mehrfamilienhausversicherung auf Ersatz der Reparaturkosten zum Neuwert zu, ohne dass die Verwendung des den Zeitwertschaden übersteigenden Entschädigungsbetrags gesichert sein muss. Verwendung der Entschädigung für versicherte Sachen in gleicher Art und Zweckbestimmung.
Die Mehrfamilienhausversicherung deckt nach den VGB 2008 folgende Gefahren und Schäden: Brand, Blitzschlag, Explosion, Implosion, Anprall oder Absturz eines Luftfahrzeuges, seiner Teile oder seiner Ladung. Leitungswasser: Bruchschäden innerhalb und außerhalb von Gebäuden, Nässeschäden Sturm: Sturm, Hagel. Im Rahmen der Besonderen Bedingungen für die Mehrfamilienhausversicherung weiterer Elementarschäden in der Mehrfamilienhausversicherung (BWE 2008) können auch folgende Schäden gedeckt werden: Überschwemmung des Versicherungsortes Rückstau, Erdbeben.
Es handelt sich hier um eingeständige vollständige Bedingungswerke, so dass eine Anbindung an die jeweiligen Grundbedingungswerke entfällt. Die für die Deckung von Elementarrisiken angebotenen Sonder- und Zusatzbedingungen und Klauseln enthalten lediglich versicherte Elementarereignisse betreffende Bestimmungen zur Mehrfamilienhausversicherung. Sie werden hinsichtlich Allgemeiner Bestimmungen ergänzt durch die Allgemeinen Versicherungsbedingungen (AVB) derjenigen Versicherungsart, in die die Elementardeckung einbezogen wird.
Für Versicherungsverträge und für Erklärungen zum Versicherungsverhältnis ist die Textform vorgeschrieben. Diese Form ist z. B. auch gewahrt, wenn eine E-Mail mit Angabe des Absenders und Schlussformel zur darin abgegebenen Erklärung abgeschickt wird. Für den Vertragsschluss im elektronischen Geschäftsverkehr sieht § 312e BGB eine besondere Regelung bezüglich der Abwicklung vor. Der Antragsteller hat alle ihm bekannten wesentlichen Umstände, die für den Abschluss der Mehrfamilienhaus Versicherung erheblich sind.
Der Gemeine Wert ist der für den VN erzielbare Verkaufspreis für das Gebäude (ohne Wert des Baugrundes und der nicht versicherten Grundstücksbestandteile). Für Gebäude, die zum Abbruch bestimmt oder sonst dauernd entwertet sind, ist Versicherungswert nach den VGB grundsätzlich der Gemeine Wert. Eine dauernde Entwertung liegt hiernach insbesondere vor, wenn Gebäude für ihren Zweck nicht mehr zu verwenden sind. Für die Mehrfamilienhausversicherung Beitragsvergleich zum Gemeinen Wert können im Übrigen ähnliche Gründe vorliegen, wie sie zur Zeitwertversicherung genannt worden sind.
Die Mehrfamilienhausversicherung Beitragsvergleich vertritt indessen bisher eine entgegenstehende Auffassung und bietet die Mehrfamilienhaus Versicherung von Kosten einer Dekontamination des Erdreichs nur im Rahmen der zusätzlich zu vereinbarenden Klausel PK 7362 zu den VGB an. Darin wird übrigens ausdrücklich erklärt, dass diese Kosten nicht als Aufräumungskosten gelten. Zu Einzelheiten siehe die Ausführungen zur analogen Klausel 3301 im Beitrag Gewerbliche und industrielle Feuerversicherung. Dies kann auch die unter 3.1 beschriebenen Aufwendungen betreffen.
Zum Deckungsumfang siehe die gesonderten Beiträge Mehrfamilienhausversicherung und Elementarschadenversicherung. Die wesentlichen Gefahren und Schäden können also schon im Rahmen der Mehrfamilienhausversicherung Beitragsvergleich abgedeckt werden. Die Solarversicherung ist deshalb eine Art Vollkaskoschutz. Der Versicherer Helvetia beschreibt die neue Photovoltaikversicherung beispielsweise wie folgt. Die neue Photovoltaikversicherung der Helvetia sichert diese Investition umfassend ab. Und das nicht nur gegen klassische Risiken, sondern auch gegen Bedienungsfehler.
Klauseln der Mehrfamilienhausversicherung zu sonstigen Gefahren, Schäden und Kosten, Mehrkosten infolge behördlicher Wiederherstellungsbeschränkungen des Mehrfamilienhaus für Restwerte (Klausel PK 7360). Nach Klauseln PK 7360 entschädigt der Versicherer bis zum vereinbarten Betrag auch Mehrkosten, die dadurch entstehen, dass verwertbare Reste wegen behördlicher Wiederherstellungsbeschränkungen nicht mehr verwendet werden dürfen. Über Klausel PK 7365 ist der Anteil der Sachverständigenkosten versicherbar, die der VN im normierten Sachverständigenverfahren zu tragen hat.
Wegen der Festschreibung des Versicherungswertes im 1914er-Modell auf die Preise von 1914 bzw. wegen der Fixierung der Risikoübernahme im Wohnflächenmodell entsprechend der Wohnfläche, Bauart und Ausstattung des Gebäudes ist bei Änderungen des Baupreisniveaus während der Vertragszeit eine Anpassung der Beiträge für die Mehrfamilienhausversicherung Beitragsvergleich an die damit einhergehenden veränderten Leistungsanforderungen des Versicherers notwendig. Dies geschieht in jährlichen Intervallen.
Bewertungsgrundlage nach VGB 2008 (Wohnfläche). Einen Versicherungswert gibt es nach den VGB 2008 (Wohnfläche) nicht, und somit wird im Versicherungsvertrag auch keine Versicherungssumme ausgewiesen. Hier beschreiten die Mehrfamilienhausversicherung - bei gleichem Leistungsversprechen wie beim 1914er-Modell - einen anderen Weg, das Risiko der Gefahrenübernahme zu bewerten. Die Bewertung orientiert sich an der im Antrag aufzunehmenden Gebäudebeschreibung mit Angaben über, Grundfläche in Quadratmetern, Voll- oder Teilkeller bzw. nicht unterkellert.
Schon ab
2,49 €
monatl.
Passend zu Ihrer Gebäudeversicherung, eine günstige Hausratversicherung mit optimalen Leistungen finden.
Schon ab
1,49 €
monatl.
Hier eine günstige und gute Haus- und Grundbesitzerhaftpflicht finden. Jetzt Beiträge vergleichen und sparen.
Jetzt bis
280,- €
sparen
Ständig steigende Gaspreise? Wechseln Sie jetzt zu einem günstigeren Gasanbieter und sparen Sie bares Geld.
Jetzt bis
350,- €
sparen
Strompreise werden immer teurer. Finden Sie hier günstige Stromanbieter und wechseln Sie bequem online.
Weitere Informationen über die Mehrfamilienhausversicherung
Denn auch die relativ unbekannten Versicherungsunternehmen bieten einen hervorragenden Kundenservice und garantieren Ihnen eine schnelle Schadenregulierung, sowie einen großen Umfang für versicherte Kosten und versicherte Gefahren. Durch die Bewertung von Kunden für den jeweiligen Anbieter haben Sie einen Überblick, wie andere Versicherungsnehmer mit den Leistungen und dem Kundenservice der jeweiligen Gesellschaft zufrieden sind.
Sparen Sie sich durch den von uns angebotenen Beitragsvergleich einen nicht unerheblichen Zeitaufwand im Gegensatz zu dem, den Sie aufbringen müßten, wenn Sie auf herkömmliche Methoden die verschiedenen Anbieter vergleichen wollten, also von Versicherungsbüro zu Versicherungsbüro fahren und sich von der jeweiligen Mehrfamilienhausversicherung einzeln Angebote anfertigen lassen und diese zu Hause vergleichen.
Bei Bedarf bieten wir Ihnen die Möglichkeit, Ihren Versicherungsschutz ganz bequem online abzuschließen. Sollten Sie Fragen haben, oder Hilfe benötigen steht Ihnen unser Telefonsupport gern zu Ihrer Verfügung.
Mehrfamilienhausversicherung
 Wichtig ist auch die Beachtung der im Versicherungsfall zu erfüllenden Obliegenheiten, nämlich nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen, der Mehrfamilienhausversicherung den Schadeneintritt, nachdem er vom ihm Kenntnis erlangt hat, unverzüglich - ggf. auch mündlich oder telefonisch - anzuzeigen, Weisungen des Mehrfamilienhaus Versicherers zur Schadenabwendung/-minderung - ggf. auch mündlich oder telefonisch - einzuholen, wenn die Umstände dies gestatten, Weisungen des Mehrfamilienhaus Versicherers zur Schadenabwendung/-minderung.
Selbstbehalte und die Vereinbarung von Haftungslimiten erforderlich sein, um Versicherungsschutz für Mehrfamilienhaus bieten zu können. Außerdem werden für gefährdete Objekte risikoadäquate Prämien gefordert. Hochexponierte Risiken sind im liberalisierten Versicherungsmarkt gegen Hochwasserschäden nicht versicherbar. Um die Beeinträchtigung des Unternehmens der Elementarereignisse zu analysieren, d.h. das Risikopotenzial festzustellen, empfiehlt sich eine systematische Vorgehensweise.
Indes hat der für das versicherte Mehrfamilienhaus vorsteuerabzugsberechtigte VN zu den VGB 2008 durch Vereinbarung der Klausel PK 7760 die Möglichkeit, die Versicherungssumme 1914 um den Mehrwertsteueranteil zu reduzieren. Mit dieser Klausel gilt vereinbart, dass ein Anspruch auf Erstattung der Mehrwertsteuer in Schadenfall nicht besteht, soweit die Versicherungssumme entsprechend niedriger als der Versicherungswert festgesetzt wurde.
Infos zur Mehrfamilienhausversicherung
 Will der Versicherungsnehmer den Freistellungsanspruch gegenüber seinem Haftpflichtversicherer an den Geschädigten abtreten und diesem insoweit einen Direktanspruch gegenüber dem Haftpflichtversicherer des VN verschaffen, kann der Versicherer dies durch Allgemeine Versicherungsbedingungen nicht ausschließen. Schadensregulierung durch die Mehrfamilienhaus Versicherung Wird der Versicherungsnehmer von einem Dritten in Anspruch genommen, hat er die Regulierung des Schadens gemäß den Versicherungsbedingungen grundsätzlich seinem Versicherer zu überlassen.
Nach Abschnitt A § 5 Nr. 4c VGB 2008 gelten diese vorgenannten Sachen als Grundstücksbestandteile mitversichert, soweit sie sich auf dem im Versicherungsschein bezeichneten Grundstück befinden. Nicht versichert - aber gesondert versicherbar - durch die Mehrfamilienhausversicherung sind in das Gebäude eingefügte, nicht aber ausgetauschte Sachen (ob Bestandteil oder Zubehör des Mehrfamilienhaus), die ein Mieter oder Mehrfamilienhaus Besitzer auf seine Kosten beschafft oder übernommen hat und daher hierfür die Gefahr trägt.
In der Hausrat- und Mehrfamilienhausversicherung sind die Gefahren Überschwemmung, Rückstau, Erdbeben, Erdsenkung (Erdfall), Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch versicherbar. Die separate Mehrfamilienhaus Versicherung einzelner Gefahren ist nicht möglich (Vermeidung negativer Risikoauslese). Die Deckung in der Hausratversicherung und der Mehrfamilienhausversicherung wird auf der Grundlage der Besonderen Bedingungen für die Versicherung weiterer Elementarschäden gewährt. Für diese Deckungserweiterung gilt ein eigenständiges Kündigungsrecht.
Mehrfamilienhausversicherung Beitragsvergleich
 Außerhalb versicherter Mehrfamilienhaus erstreckt sich der Versicherungsschutz auf Frost- und sonstige Bruchschäden an Rohren von Klima-, Wärmepumpen- oder Solarheizungsanlagen, soweit die Rohre der Vorsorgung der versicherten Gebäude oder Anlagen dienen und sich auf dem Versicherungsgrundstück befinden. Die neuen VGB 2008 beinhalten hinsichtlich des Deckungsschutzes durch die Mehrfamilienhausversicherung für thermische Solaranlagen gegenüber den bisherigen Bedingungen im Wesentlichen Klarstellungen. Der Begriff des Nässeschäden gilt auch für thermische Solaranlagen.
Denn das Wort durch schließt alle Folgen des Ereignisses ein, soweit sie nicht ausdrücklich ausgeschlossen sind. Der Sturm reißt eine Öffnung in die Dacheindeckung, sodass Niederschlagswasser in das Gebäude eindringen kann. Der entstehende Nässeschaden am Gebäude ist als Folge des Sturmereignisses gedeckt. Die Kosten der mit der Behebung des Schadens am Mehrfamilienhaus verbundenen Nebenarbeiten sind ebenfalls entschädigungspflichtig, z.B. Aufschlagen der Wand, um den durch die Mehrfamilienhausversicherung Beitragsvergleich versicherten Rohrbruch beheben zu können.
Zu Wohnzwecken dienendes Mehrfamilienhaus zubehör ist insbesondere in Mehrfamilienhäusern anzutreffen. Hierunter fallen Heizstoffe für Sammelheizungen, Gemeinschaftswasch- und -trockenanlagen, Gebührenzähler der Gas-, Wasser- und Stromversorgung u. dgl. Da nur solches Zubehör mitversichert ist, dessen Nutzung zu Wohnzwecken dient, können sich bei gemischt genutzten Mehrfamilienhaus Abgrenzungsprobleme ergeben. Für solche Fälle, aber auch für Gebäudezubehör, welches ausschließlich gewerblichen Zwecken dient.
Tipps zum Versicherungsgebiet Mehrfamilienhausversicherung
 Sengschäden - Aus der Definition des Brandbegriffs ergibt sich, dass Sengschäden im Mehrfamilienhaus nicht versichert sind, außer wenn sie durch Brand, Blitzschlag oder Explosion entstanden sind, wie die VGB klarstellend vermerken. Schäden an Verbrennungskraftmaschinen und Schaltorganen - Schäden, die an Verbrennungskraftmaschinen durch die im Verbrennungsraum auftretenden Explosionen, sowie Schäden, die an Schaltorganen von elektrischen Schaltern durch den in ihnen auftretenden Gasdruck entstehen.
Die allgemeinen Rechtsgrundlagen eines Mehrfamilienhausversicherung Versicherungsvertrags finden sich vor allem in den Bestimmungen des Bürgerlichen Gesetzbuchs (BGB), des Handelsgesetzbuchs (HGB), des Versicherungsvertragsgesetzes (VVG), des Versicherungsaufsichtsgesetzes (VAG), der Allgemeinen Versicherungsbedingungen (AVB) sowie der Besonderen Bedingungen und Risikobeschreibungen (BBR). Das Bürgerliche Gesetzbuch (BGB) gilt für alle privatrechtlichen Verträge und somit grundsätzlich auch für Versicherungsverträge.
Photovoltaikanlagen haben ihren Preis, deshalb sollte eine mögliche Risiko-vorsorge auch durch den Abschluss entsprechender zusätzlicher Mehrfamilienhaus Versicherungen überlegt werden. Bei der Montageversicherung handelt es sich um eine Allgefahrenversicherung, die die gesamte PV-Anlage während der Bau-/Montagezeit abdeckt. Zu den versicherten Sachen gehören insbesondere, Photovoltaikmodule und Sonnenkollektoren, Wechselrichter, Laderegler und Akkumulatoren, Erzeugungszähler, Einspeisezähler und Bezugszähler, Überspannungseinrichtungen und Verkabelung.
Allgemeines rund um das Thema Mehrfamilienhausversicherung
 Auf Antrag sind auf dem Dach des Mehrfamilienhaus befestigte Photovoltaikanlagen (Aufdachmontage) aber gesondert versicherbar. Nicht versichert sind elektronisch gespeicherte Daten und Programme. Außer den versicherten Sachen deckt die Mehrfamilienhausversicherung auch verschiedene Kosten und sonstige Vermögensschäden, die im Zusammenhang mit einem Versicherungsfall entstehen. Versichert sind die infolge eines Versicherungsfalls notwendigen Kosten für das Aufräumen und den Abbruch von versicherten Sachen, die dadurch entstehen.
Klauseln der Mehrfamilienhausversicherung Beitragsvergleich zu sonstigen Gefahren, Schäden und Kosten, Mehrkosten infolge behördlicher Wiederherstellungsbeschränkungen für Restwerte (Klausel PK 7360). Nach Klauseln PK 7360 entschädigt der Mehrfamilienhaus Versicherer bis zum vereinbarten Betrag auch Mehrkosten, die dadurch entstehen, dass verwertbare Reste wegen behördlicher Wiederherstellungsbeschränkungen nicht mehr verwendet werden dürfen. Über Klausel PK 7365 ist der Anteil der Sachverständigenkosten versicherbar, die der VN im normierten Sachverständigenverfahren zu tragen hat.
Ein Mehrfamilienhaus Versicherungsvertrag kommt wie jeder andere Vertrag nach den Vorschriften des BGB durch zwei sich entsprechende Willenserklärungen zustande. Diese werden als Antrag und Annahme bezeichnet. In der Praxis wird der Antrag regelmäßig vom Kunden gestellt, wenn auch die Initiative häufig von einem Versicherungsvermittler ausgeht. Im Fall des Direktvertriebs wendet sich der Interessent aufgrund von Prospekten oder Zeitungsanzeigen bzw. über das Internet an das Versicherungsunternehmen.
Nützliche Informationen über die Mehrfamilienhausversicherung
 Die Wiederherstellung des Mehrfamilienhaus kann mit erhöhten Aufwendungen deshalb verbunden sein, weil behördliche Auflagen der unveränderten Wiederherstellung entgegenstehen. Diese werden ebenfalls ersetzt, soweit nicht die behördlichen Auflagen bereits vor Eintritt des Versicherungsfalls erteilt wurden. Restwerte, die nicht mehr verwertet werden dürfen. Nach den VGB wird indessen keine Entschädigung für verwertbare Reste versicherter Mehrfamilienhaus die infolge der behördlichen Wiederherstellungsbeschränkung nicht mehr verwertet werden dürfen.
Thermische Solaranlagen werden hauptsächlich im Wohngebäudebereich des Mehrfamilienhaus für die Erwärmung von Brauchwasser oder zur Raumheizung (Heizungsunterstützung) genutzt. Mögliche Schäden sind im Rahmen der Mehrfamilienhausversicherung Beitragsvergleich gedeckt. Die Erzeugung von Solarstrom durch PV-Anlagen hat erst mit Inkrafttreten des Erneuerbare Energien Gesetzes (EEG) und des 100.000 Dächer Solarstrom Programms eine größere Bedeutung erlangt, wenn man von der Versorgung von Autobahntelefonen, Parkuhren einmal absieht.
Der Versicherungsschutz des Mehrfamilienhaus gegen Leitungswasser erstreckt sich nicht auf Schäden durch Regenwasser aus Fallrohren (wurde klarstellend überall ausgeschlossen. Eine Mitversicherung ist jedoch über die Klausel PK 7166 möglich), Plansch- oder Reinigungswasser (bei Letzterem ist der Gebrauch von Wasser außerhalb des Rohrsystems und der damit verbundenen Einrichtungen gemeint, z.B. Wasser aus Putzeimern), Grundwasser, stehendes oder fließendes Gewässer, Überschwemmung oder Witterungsniederschläge.
Empfehlungen und Tipps
Mit dem auf unserer Webseite integrierten Mehrfamilienhausversicherung Beitragsvergleich können Sie ganz einfach die Mehrfamilienhausversicherung berechnen und im Anschluß die Leistungen und Tarife der verschiedenen Mehrfamilienhausversicherung berechnen. Neben guten Leistungen erwarten alle Versicherungsnehmer von auch günstige Beiträge. Es gibt für die Beitragsbemessung eine Reihe von wichtigen Faktoren, die eine Rolle spielen.
So zum Beispiel ist neben den von Ihnen gewünschten Versicherungsleistungen auch das regionale Gebiet, in dem sich Ihr Objekt befindet ein ausschlaggebender Punkt, der die Beitragshöhe ausmacht. Generell gilt, das eine Mehrfamilienhausversicherung günstig sein kann, aber gleichfalls auch ein Optimum an Leistungen enthält.
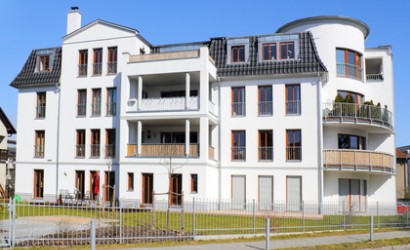
 Mehrfamilienhausversicherung



